Нерегулируемый онлайн-гемблинг занял 72% рынка ЕС и оказался в 2,5 раза крупнее регулируемого сектора {sportclan}
Исследование GCI: объем регулируемого и нерегулируемого рынков онлайн-гемблинга в ЕС в 2025 году
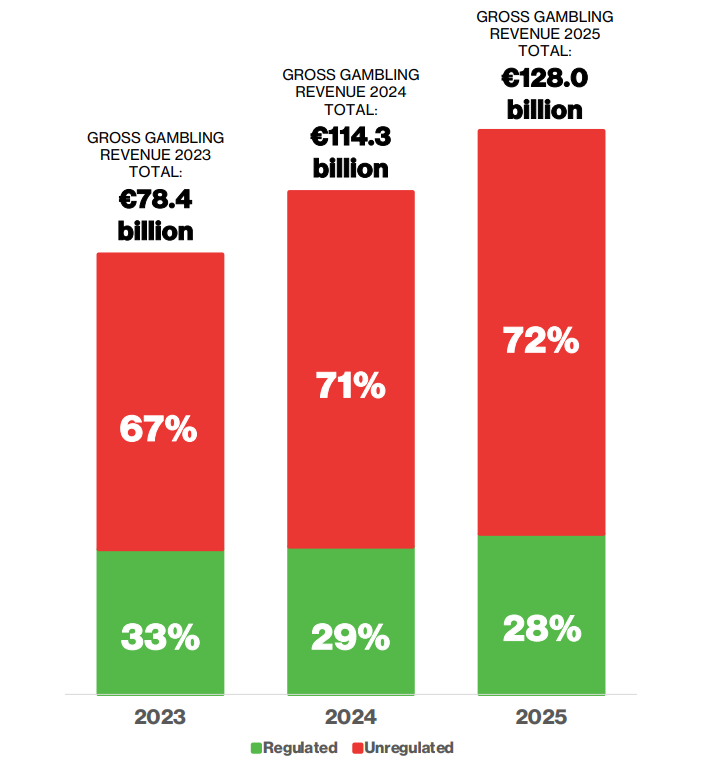
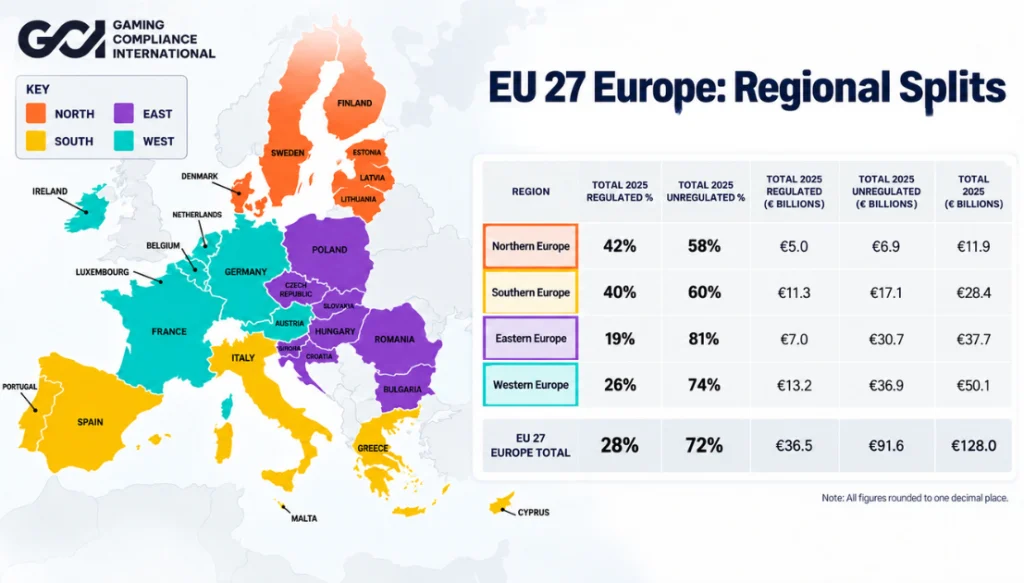
Почти три четверти рынка онлайн-гемблинга в Евросоюзе в 2025 году пришлись на нерегулируемых операторов*. По оценке компании Gaming Compliance International (GCI), их валовой игровой доход (GGR**) достиг €91,6 млрд (8,8 трлн рублей) — на 74% больше, чем двумя годами ранее.
Весь рынок онлайн-гемблинга в ЕС GCI оценила в €128 млрд (12,3 трлн руб.).
Таким образом, на нерегулируемый сектор пришлось 72% совокупного GGR, а на регулируемых операторов — €36,5 млрд (3,5 трлн руб.), или 28%.
Недополученные странами ЕС налоги составили около €22 млрд (2,1 трлн руб.), исходя из средней ставки налога на GGR в 24%.
По регионам доля нерегулируемого сектора составила:
- Восточная Европа — 81%;
- Западная — 74%;
- Южная — 60%;
- Северная — 58%.
В онлайн-казино нерегулируемые операторы получили 75% GGR, в ставках на спорт — 59%. Всего GCI насчитала 6238 операторов и 17 501 аффилиата***, ориентированных на европейские рынки.
Аудиторию они привлекали не только через собственные сайты, но и через соцсети, рекламу, поисковики, стриминговые сервисы, приложения и аффилиатов.
В 2025 году контент об онлайн-гемблинге охватил 121 млн жителей ЕС, причем 88 млн столкнулись с материалами нерегулируемого сектора.
Отдельный канал продвижения — нелегальные спортивные трансляции: во время ЧМ-2026 реклама нерегулируемого гемблинга присутствовала в 95% таких стримов.
Авторы также рассмотрели Kick — видеостриминговую платформу, связанную с игорным оператором Stake.com. На Kick была обнаружена партнерская реклама нерегулируемых операторов в 26 из 27 стран ЕС. При этом в пиковые периоды ЧМ-2026 около 19% глобального исходящего трафика стриминговой платформы направлялось именно на Stake.
Еще один способ продвижения — замаскированная реклама: в объявлениях скрывают гемблинг-тематику или конечную ссылку, чтобы пройти автоматическую модерацию. По данным GCI, такие практики были зафиксированы во всех 27 странах ЕС.
* Компании, которые принимают игроков из стран ЕС без местной лицензии.
** Разница между суммой принятых ставок и выплаченными игрокам выигрышами.
*** Партнеры, использующие свои ресурсы для привлечения трафика к игорным операторам.
0
Источник: SPORTCLAN